
إجراءات لدعم سوق السندات والبورصة وصناديق الاستثمار في 2027
تعبئة الموارد المالية لتمويل الاستثمار الوطني
- 140
 زين الدين زديغة
أقر مشروع قانون المالية لسنة 2027 إجراءات لدعم سوق السندات والبورصة وصناديق الاستثمار، بهدف إرساء نظام جبائي تحفيزي يساهم في تعبئة الموارد المالية لفائدة الاستثمار الوطني وتسهيل إنجاز مشاريع استثمارية في قطاعات ذات أهمية اقتصادية، مع تطوير السوق المالية وتعبئة الادخار الوطني لتوجيهه نحو تمويل المؤسسات الناشئة والمؤسسات الصغيرة والمتوسطة المبتكرة.
تستفيد، حسب نصّ المادة 130 من مشروع قانون المالية للسنة القادمة، صناديق الاستثمار المنشأة بموجب اتفاقيات دولية، من الإعفاء من الضريبة على أرباح الشركات على الأرباح الموزعة، لمدة 10 سنوات ابتداء من السنة المالية بداية النشاط، بهدف إرساء نظام جبائي تحفيزي لفائدة صناديق الاستثمار، يشجع على توطينها وتطويرها وتعبئة الموارد المالية لفائدة الاستثمار الوطني.
ولفتت الوثيقة إلى أن منح هذه المزايا الجبائية المطبقة على أرباح مداخيل محصلة من طرف صناديق الاستثمار، لمدة محدّدة وواضحة، من شأنه أن يساهم في تحسين شروط انطلاق هذه الصناديق في ممارسة نشاطها وتعزيز قدرتها على التدخل وتسهيل إنجاز مشاريع استثمارية في قطاعات ذات أهمية بالنسبة للاقتصاد الوطني. كما يساهم هذا التدبير في تعزيز جاذبية الإطار القانوني الجزائري للشراكات الاستثمارية المنشأة في إطار التعاون الدولي، فضلا عن تحسين تثمين الموارد المالية التي يتم تعبئتها من خلال هذه الآليات.
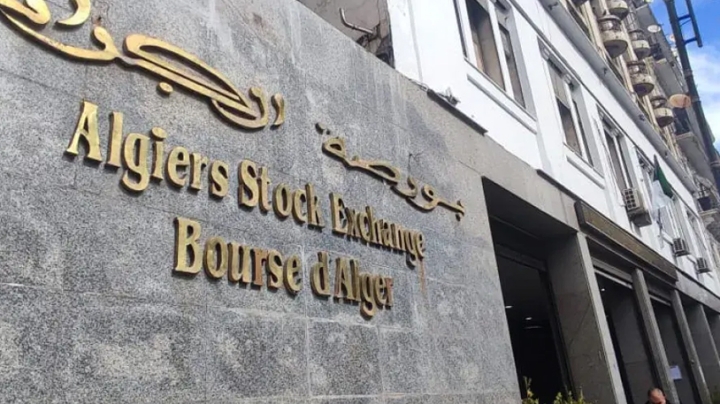
وتستفيد الشركات التي تسعّر أسهمها العادية في البورصة من تخفيض على الضريبة على أرباح الشركات يساوي معدل فتح رأسمالها في البورصة لمدة 5 سنوات، وذلك ابتداء من الأول جانفي 2027، وفق نصّ المادة 131 من مشروع قانون المالية. ويهدف هذا المقترح إلى تجديد الحافز الضريبي الممنوح للشركات المدرجة أسهمها في البورصة، حيث أن قوانين المالية المعتمدة منذ عام 2014 (المادة 65) أقرت تدبيرا لتخفيض الضريبة على أرباح الشركات المدرجة، على أن يحتسب هذا التخفيض بناء على نسبة رأس المال التي يمتلكها الجمهور عبر البورصة.
ويهدف هذا النظام الذي من المقرر أن ينتهي العمل به في 31 ديسمبر 2026، إلى الحفاظ على جاذبية الإدراج في البورصة ودعم جهود القطاع العمومي الرامية إلى تطوير السوق المالية الوطنية. واستنادا لنص المادة 129، تعفى من الضريبة على الدخل الإجمالي أو الضريبة على أرباح الشركات، لمدة 10 سنوات ابتداء من أول جانفي 2027، النواتج والمداخيل وفوائض القيمة الناتج عن التنازل عن السندات الصادرة عن هيئات التوظيف الجماعي لرأس المال المخاطر والصناديق المشتركة المتخصّصة.
كما تعفى من حقوق التسجيل، لمدة 10 سنوات، عمليات الاكتتاب والتنازل والتحويل للسندات الصادرة عن هيئات التوظيف الجماعي ذات رأس المال المخاطر وعن الصناديق المشتركة المتخصصة، المنجزة من طرف المستثمرين، وكذا العقود والاتفاقيات والعمليات المنجزة من طرف هذه الهيئات والصناديق المذكورة، مباشرة أو عن طريق شركة التسيير التابعة لها، بالإضافة إلى العقود والعمليات المتعلقة برأس المال أو بإعادة هيكلة الشركات التي تمتلك مساهمة في هذه الهيئات والصناديق.
في هذا الصدد، أوضح مشروع قانون المالية أن المؤسّسات الناشئة والمؤسّسات الصغيرة والمتوسطة المبتكرة تعد ركيزة أساسية لتنويع الاقتصاد الوطني وخلق مناصب الشغل، غير أن ولوجها إلى التمويل لا يزال يواجه صعوبات، لا سيما خلال مرحلتى الانطلاق والتطوير، بالنظر إلى محدودية آليات التمويل التقليدية وعدم ملاءمتها لطبيعة هذه المؤسسات. واعتبر هيئات التوظيف الجماعي لرأس المال المخاطر، لاسيما شركات الاستثمار ذات رأس المال المخاطر وصناديق التوظيف الجماعي لرأس المال المخاطر، إلى جانب صناديق التوظيف الجماعي المتخصّصة، أدوات ملائمة لتعبئة الادخار الوطني وتوجيهه نحو تمويل هذه المؤسّسات عن طريق المساهمة في رؤوس أموالها.