
قصد التوفيق بين تشجيع المقاولاتية وحماية الموارد البنكية.. لبو:
آلية تقييم صارمة لتمويل مشاريع أجهزة الدعم العمومي
- 154
 زين الدين زديغة
❊البنوك العمومية موّلت 700 ألف مشروع بـ140 ألف مليار سنتيم
❊نسبة معتبرة من القروض الممنوحة لا تزال في وضعية عدم التسديد
❊الجدوى الاقتصادية والمالية للمشاريع ومؤهّلات أصحابها عوامل للتقييم
❊تأكيد دور البنك في تقييم المشاريع دون العودة لممارسات التمويل المكثف
❊الإعفاء من الفوائد والرسوم لمسدّدي الدين أو إعادة جدولة لـ5 سنوات
❊توسيع لامركزية قرارات منح القروض وتقليص آجال معالجة الملفات
كشف وزير المالية، محمد لمين لبو، عن اعتماد تقييم أكثر صرامة للمخاطر وتحسين عملية انتقاء مشاريع المؤسّسات المصغّرة المراد تمويلها في إطار أجهزة الدعم العمومي، الممثلة بالوكالة الوطنية لدعم وتنمية المقاولاتية "ناسدا" والصندوق الوطني للتأمين عن البطالة "كناك" والوكالة الوطنية لتسيير القرض المصغّر "أونجام"، مشيرا إلى أن هذا التوجه يهدف إلى التوفيق بين تشجيع المبادرة المقاولاتية ومتطلبات التحكم في المخاطر والحفاظ على الموارد البنكية.
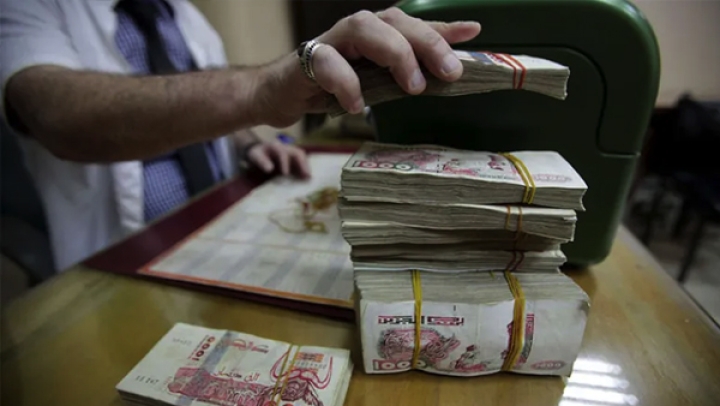
أوضح الوزير في ردّه على سؤال كتابي لعضو مجلس الأمة كمال خليفاتي، اطلعت عليه "المساء" أن البنوك العمومية ساهمت في تمويل أكثر من 700 ألف مشروع، بمبلغ إجمالي يفوق 1400 مليار دينار، (140 ألف مليار سنتيم)، غير أن نسبة معتبرة من القروض الممنوحة، لا تزال في وضعية عدم التسديد، الأمر الذي يستدعي اعتماد تقييم أكثر صرامة للمخاطر وتحسين عملية انتقاء المشاريع المراد تمويلها.
وذكر بأن هذه الوضعية لم تدفع البنوك إلى التوقف عن مرافقة حاملي المشاريع الشباب، غير أنها استوجبت اعتماد مقاربة ترتكز بدرجة أكبر على الجدوى الاقتصادية والمالية للمشاريع ومؤهّلات أصحابها وكفاءاتهم، وكذا قدرتهم على ضمان استمرارية أنشطتهم، مع التأكيد على دور البنك في تقييم جدوى المشاريع دون العودة إلى ممارسات التمويل المكثف التي ميزت الفترات السابقة.
ولفت لبو إلى أن هذه المرافقة تستفيد أيضا من دعم معتبر من الدولة، من خلال تحمّل الخزينة العمومية تكاليف تخفيض معدلات الفائدة، فضلا عن القروض دون فوائد، الممنوحة لحاملي المشاريع في إطار أجهزة الدعم المعنية، معتبرا أن هذه الآليات تعكس الجهود المشتركة التي تبذلها السلطات العمومية من أجل الإدماج الاقتصادي للشباب وتشجيع إنشاء الأنشطة.
وأشار الوزير إلى أنه تمّ خلال السنوات الأخيرة وضع عدة آليات لمعالجة مديونية حاملي المشاريع، من بينها ما تمّ إقراره سنة 2026، كالإعفاء الكلي من الفوائد والرسوم التأخيرية، شريطة التسديد الكامل لأصل الدين، أو إعادة جدولة القرض على مدى 5 سنوات، مع الإبقاء على الاستفادة من تخفيض معدلات الفائدة، وفقا لشروط معينة، لاسيما توفر العتاد. وأكد أن تدخل الصندوق الجزائري للمؤسّسات الناشئة في هذا المجال، يستند إلى منطق استثماري يقوم على انتقاء المشاريع وفقا لإمكانات نموها ونموذجها الاقتصادي وآفاق مردوديتها، مستعينة بهيئاتها وإجراءاتها الداخلية الخاصة بتحليل الاستثمارات وانتقائها ومتابعتها.
ولفت الوزير إلى أنه على خلاف القرض البنكي، الذي يقوم على منح تمويل يترتب عليه التزام بالسداد، يقوم رأسمال الاستثمار على أخذ مساهمة في رأسمال المؤسسة للمشاركة في تطويرها وتقاسم المخاطر المرتبطة بنشاطها، مذكرا بإصدار توجيهات للبنوك العمومية مؤخرا بهدف تعزيز مساهمتها في تمويل الاقتصاد، لاسيما من خلال توسيع نطاق لامركزية قرارات منح القروض وتقليص آجال معالجة الملفات، في إطار تحسين شروط الحصول على التمويل. كما تشمل التوجيهات تحسين عرض الخدمات البنكية وتنويع منتجات التمويل، فضلا عن تحسين ظروف استقبال الزبائن والارتقاء بجودة الخدمات المقدّمة مع الحفاظ على التقييم الدقيق للمخاطر المرتبطة بالتمويلات الممنوحة. وخلص إلى أن تنفيذ هذه التوجيهات من شأنه أن يسمح بتقييم التقدّم المحرز وتحديد العراقيل المحتملة التي لا تزال تحدّ من تمويل المؤسّسات.